인플레이션 뜻, 어원부터 쉽게
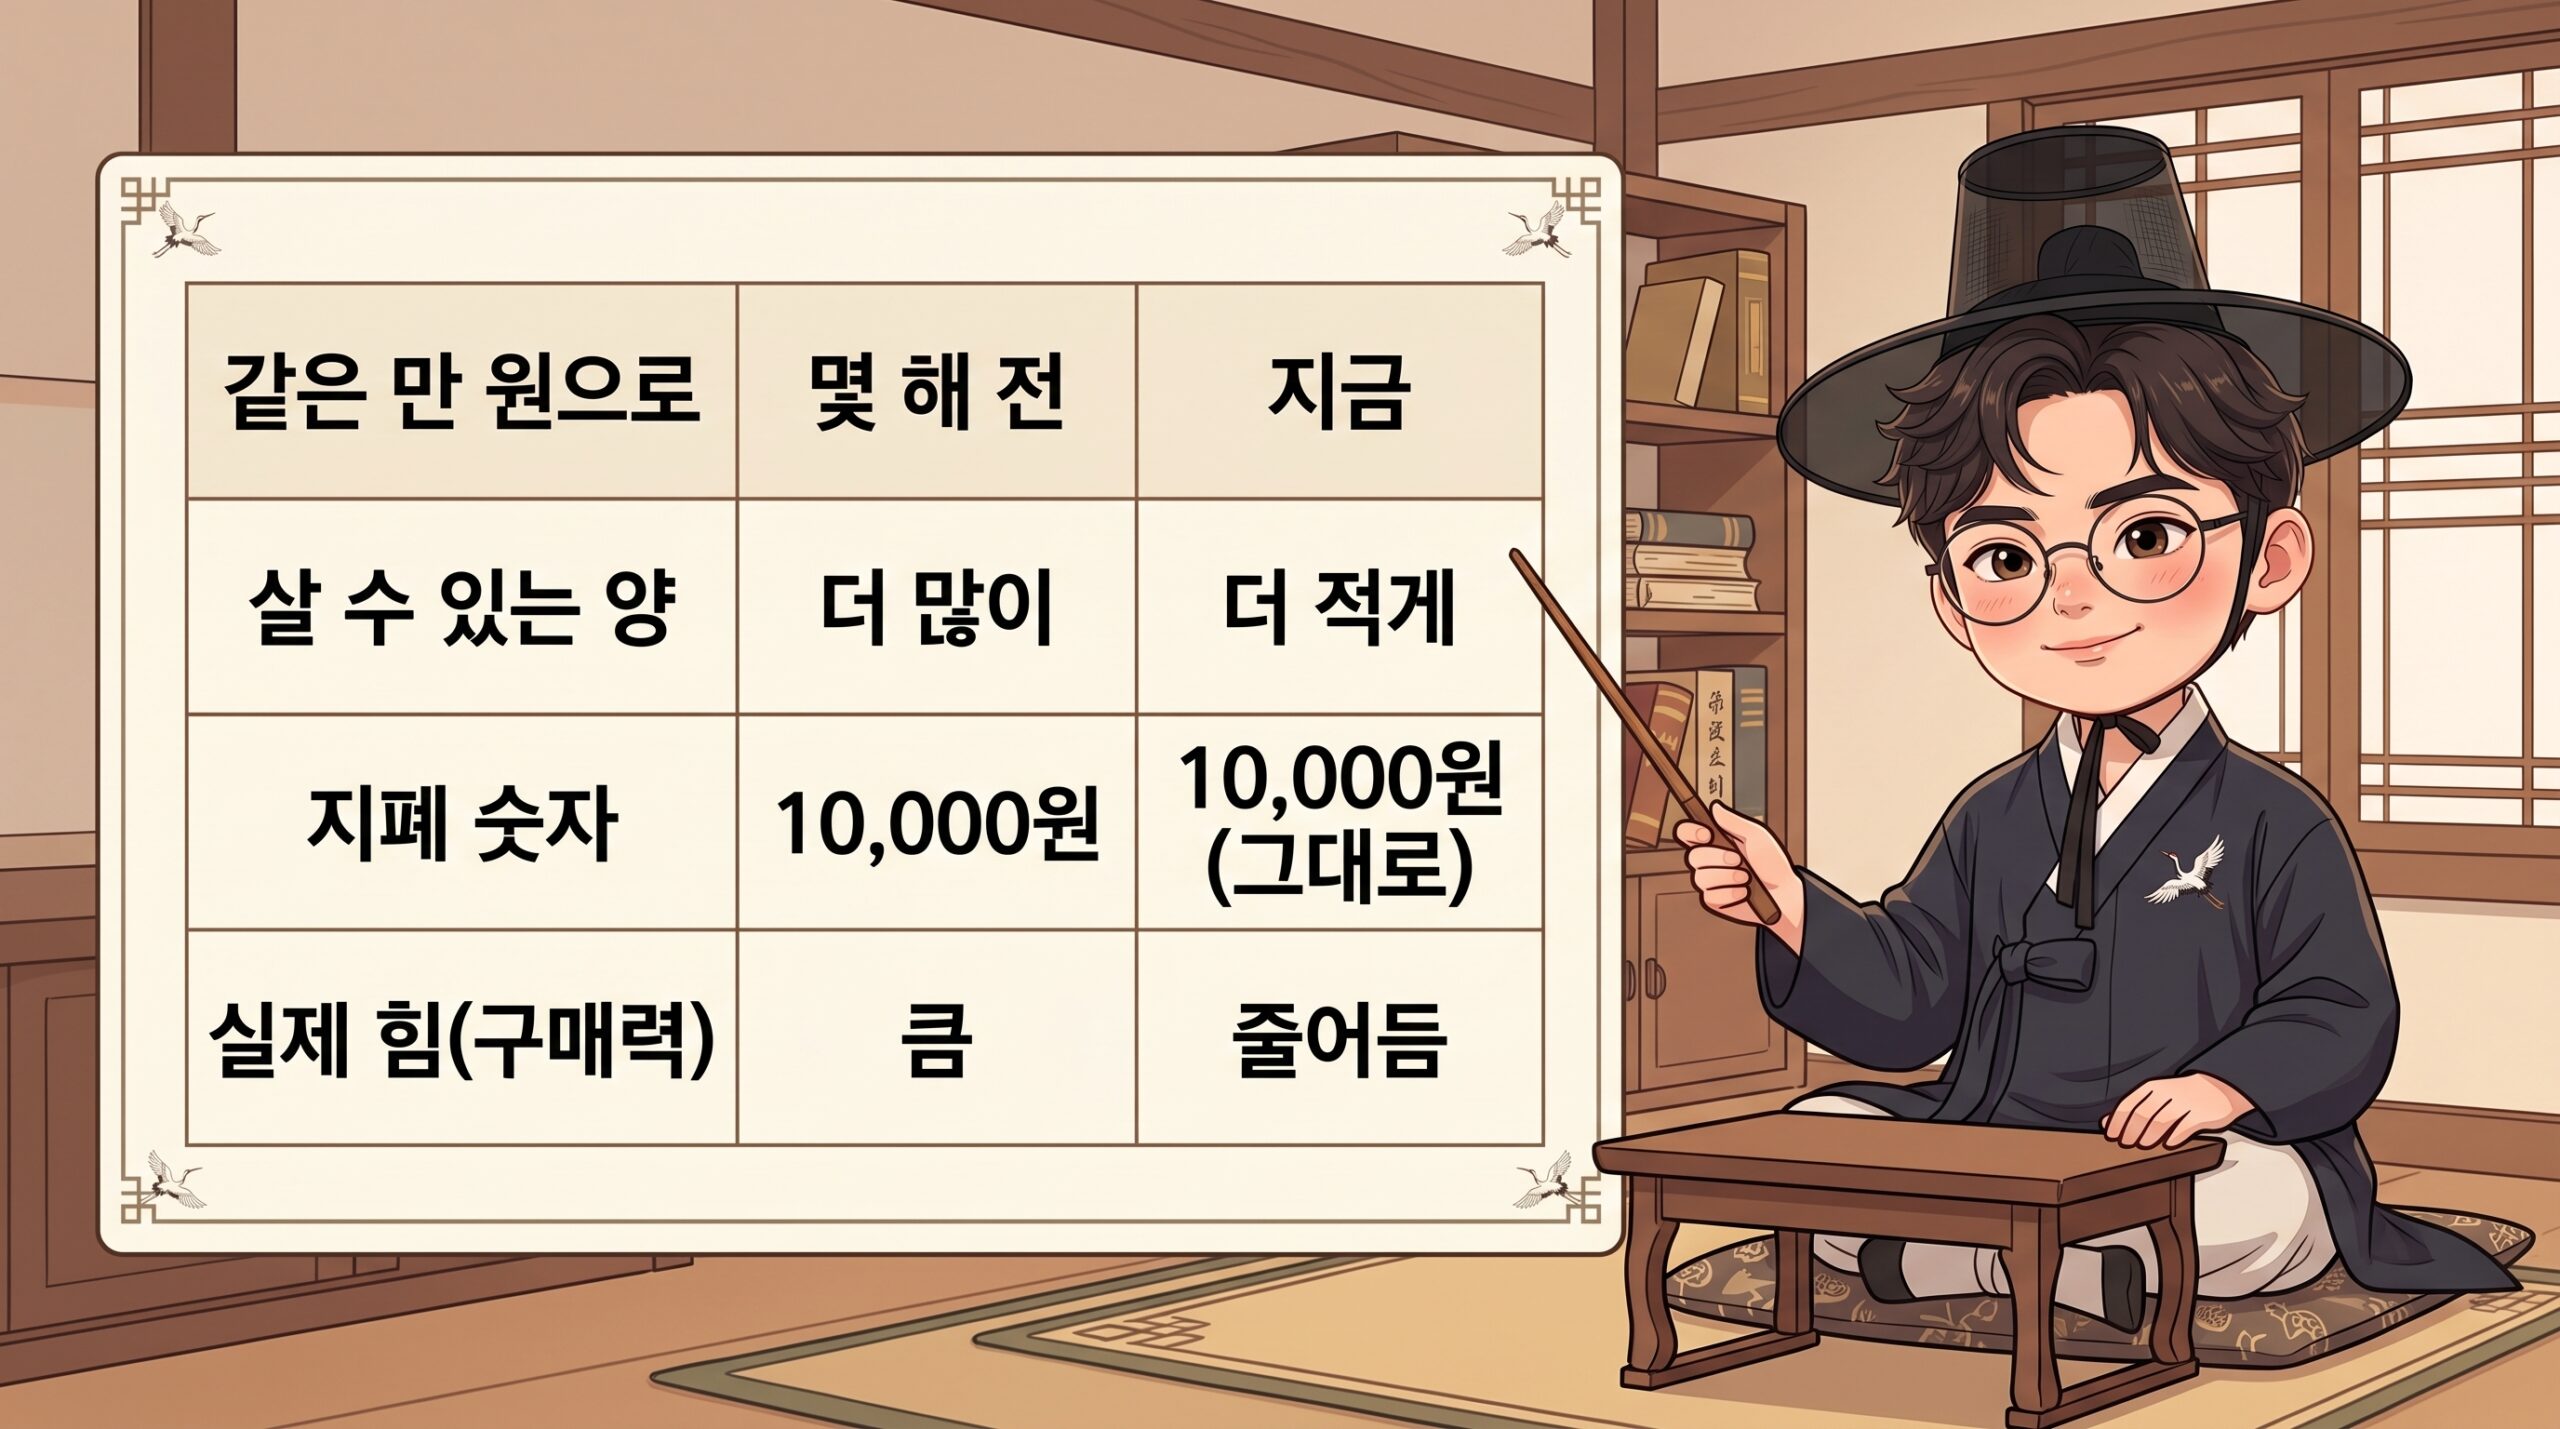
인플레이션(inflation)은 영어로 ‘부풀다, 팽창하다’라는 말에서 왔습니다. 풍선이 부풀듯 물가가 전반적으로, 지속적으로 오르는 현상을 가리킵니다.
여기서 놓치기 쉬운 핵심이 하나 있습니다. 물가가 오른다는 건, 뒤집으면 내 돈의 가치가 떨어진다는 뜻입니다. 작년에 1만 원으로 사던 것을 올해 1만 1천 원 줘야 산다면, 같은 1만 원이 작년보다 힘이 약해진 것이죠.
즉 인플레이션은 ‘물건값이 오르는 일’인 동시에 ‘가만히 있는 내 현금이 조용히 녹는 일’입니다.
일상에서 인플레이션이 드러나는 순간
인플레이션은 뉴스 속 어려운 숫자가 아니라, 이미 생활 곳곳에 들어와 있습니다.
- 자주 먹던 식당 메뉴가 어느 날 1,000원씩 올라 있을 때
- 자판기 커피, 편의점 삼각김밥처럼 ‘국민 가격’이던 것들이 슬금슬금 오를 때
- 용량은 그대로인데 가격만 오르거나, 가격은 그대로인데 양이 줄었을 때
- 몇 년 전 받던 월급이 지금은 왠지 빠듯하게 느껴질 때
특히 마지막이 중요합니다. 월급 액수는 그대로여도 물가가 오르면, 그 월급으로 살 수 있는 양은 매년 줄어듭니다. 가만히 있으면 앉아서 손해를 보는 구조인 셈입니다.
이자를 받고도 손해? ‘실질금리’의 함정
여기가 오늘 글의 핵심입니다. 예금에 넣고 이자를 받으면 무조건 이득 같지만, 반드시 물가와 비교해야 진짜 손익이 보입니다.
실질금리 = 내가 받는 이자(명목금리) − 물가상승률
예를 들어 예금 이자가 3%인데 물가가 3.5% 올랐다면, 숫자상 이자는 붙었어도 실제 구매력은 마이너스 0.5%. 즉 이자를 받고도 살 수 있는 게 줄어든 것입니다. 통장 숫자는 늘었는데 손해라는, 초보자가 가장 많이 놓치는 지점이죠.
그래서 “예금은 안전하다”는 말은 절반만 맞습니다. 원금이 사라지지 않는다는 뜻일 뿐, 물가보다 이자가 낮으면 구매력은 조용히 깎여 나갑니다.
📈 최신 인사이트 (2026년 흐름)
2026년 한국 경제는 이 ‘실질금리’를 유독 신경 써야 하는 국면입니다. 한국은행은 2026년 7월 16일 기준금리를 2.75%로 올렸고(1년 2개월 만의 동결 중단), 물가상승률은 목표치(2.0%)를 웃도는 높은 수준이 이어질 것으로 전망됐습니다. 여기에 환율이 1,400원대 중후반까지 오르며 수입 물가를 자극하는 요인도 겹쳤습니다.
풀어 말하면, 예금 이자와 물가상승률의 간격이 좁아 이자를 받아도 실질 구매력은 크게 늘지 않는 시기라는 뜻입니다. 그래서 최근에는 “얼마 이자를 받느냐”보다 “물가를 넘어서느냐”를 기준으로 돈을 굴리려는 흐름이 뚜렷해지고 있습니다.
수주대토(守株待兔) — 그루터기만 지키다 굶은 농부
가장 널리 알려진 유래는 《한비자》에 나오는 이야기입니다. 지킬 수(守), 그루터기 주(株), 기다릴 대(待), 토끼 토(兔) — ‘그루터기를 지키며 토끼를 기다린다’는 뜻입니다.
옛날 송나라의 한 농부가 밭을 갈다가, 토끼가 그루터기에 부딪혀 죽는 걸 우연히 보게 됩니다. 그날 이후 농부는 밭일을 접고 그루터기 곁에 앉아 또 토끼가 부딪히기만을 기다렸습니다.
“가만히 있어도 토끼가 굴러들어 왔거늘, 무엇하러 힘들게 밭을 갈겠는가.”
결과는 아시는 대로입니다. 토끼는 다시 오지 않았고, 밭은 잡초로 뒤덮여 농부는 웃음거리가 되었죠.
돈에 대입하면 이렇습니다. ‘예금에 넣어두기만 하면 알아서 불어난다’는 믿음은, 물가가 오르는 시대엔 그루터기를 지키는 일과 닮았습니다. 세상(물가)은 움직이는데 나만 옛 자리에 앉아 있으면, 가만히 있는 그 자체가 손해가 되는 것입니다.
인플레이션 실전 대응법 3가지
⭐ ① 이자율이 아니라 ‘실질금리’로 판단하기. 예금·적금을 볼 때 이자율 옆에 항상 물가상승률을 나란히 두세요. “이자 3%”가 아니라 “이자 3% − 물가 3.5% = 실질 −0.5%”로 계산하는 습관 하나가, 돈이 녹는 걸 알아채는 첫걸음입니다.
② 현금을 한곳에 오래 묵히지 않기. 당장 쓸 생활비·비상금은 예금이 맞습니다. 다만 몇 년씩 통장에 방치되는 목돈은 물가에 계속 깎이므로, ‘언제 쓸 돈인가’를 기준으로 자리를 나눠 두는 게 좋습니다.
③ 물가를 이기는 자산에도 관심 두기. 특정 상품을 권하는 게 아니라, 물가상승률을 웃도는 수익을 목표로 하는 방법들이 있다는 사실 자체를 아는 것이 중요합니다. 공부 없이 뛰어드는 건 금물이지만, ‘예금밖에 모르는 상태’에서는 벗어나는 게 좋습니다.
자주 묻는 질문 (FAQ)
Q. 인플레이션이면 무조건 나쁜 건가요?
완만한 인플레이션(연 2% 안팎)은 오히려 경제가 건강하게 돈다는 신호로 봅니다. 문제는 물가가 소득이나 이자보다 빠르게 오를 때입니다. 그때부터 실질 구매력이 줄어들어 체감 부담이 커집니다.
Q. 예금 이자율이 물가상승률보다 높으면 이득인가요?
네, 그 경우 실질금리가 플러스라 구매력이 늘어난 것이 맞습니다. 핵심은 이자율만 보지 말고 항상 물가상승률과 비교하는 것입니다.
Q. 실질금리가 마이너스면 저축을 하지 말아야 하나요?
그렇지 않습니다. 비상금과 단기 생활비는 여전히 예금이 안전합니다. 다만 오래 묵힐 목돈까지 전부 예금에만 두면 물가에 깎이므로, 용도별로 자금을 나누는 관점이 필요합니다.
마무리
오늘 내용을 세 줄로 정리하면 이렇습니다.
첫째, 인플레이션은 물가가 오르는 동시에 내 현금 가치가 떨어지는 현상입니다. 둘째, 이자를 받아도 물가상승률보다 낮으면(실질금리 마이너스) 실제로는 손해입니다. 셋째, 그루터기(예금)만 지키기보다 ‘실질금리’라는 잣대로 돈의 자리를 점검하는 습관이 필요합니다.
반대로 위험을 크게 지는 쪽은 어떨까요. 하이리스크 하이리턴 원금 회복 계산은 여기서 확인하실 수 있습니다.
🎩 함께 읽으면 좋은 고재상 글
경제상식
슈링크플레이션 뜻 — 가격은 그대로인데 양이 줄어든 이유
재테크
복리란? 72법칙으로 원금 2배 되는 기간 3초 만에 계산하기
소비·심리
다음 편에서는 ‘그럼 물가를 이기려면 돈을 어디에 나눠 담아야 하는가’ — 위험을 줄이며 굴리는 분산투자를 다룹니다.
이 글은 일반적인 경제 개념 안내이며 특정 상품에 대한 투자 권유가 아닙니다. 금리·물가 수치는 2026년 8월 기준이며, 최신 값은 한국은행 발표를 확인하시기 바랍니다.
답글 남기기